安装“碳道”
碳交易手机客户端
新闻产生价值 资讯挖掘商机
碳交易手机客户端
新闻产生价值 资讯挖掘商机
下载APP
 碳道
中国碳市场进入欧盟CBAM清单:半年连过英、欧两关
碳道小编 · 2026-11-18 14:11 · 阅读量 · 255
摘要:2026年11月16日,欧盟委员会正式公布碳边境调节机制(CBAM)第三国已付碳价抵扣的实施细则——Commission Implementing Regulation (EU) 2026/2498。这是自CBAM进入最终期(2026年1月1日)以来,出口企业较为关注的一份技术性法规:它关系到CBAM账单上的数字如何计算。其中一条是:中国全国碳排放权交易系统(China National Emissions Trading System)被列入附件二的“认可清单”。需要说明的是,进入清单并不等于自动全额抵扣,细则中另有若干前提与计算口径,以下分项说明。
在具体看规则之前,先回看一条来自碳道的预判。2026年9月1日,英国税务海关总署(HMRC)将中国全国碳市场纳入英国CBAM“当前合格碳定价机制”(QCPS)清单时,碳道在当期文章中写道:
“另外更长远来看,欧盟与英国正在积极推进ETS互联。英国政府目前已经明确表示ETS互联将创造双方CBAM相互豁免的条件,那么也意味着英国很可能成为中国碳价进入欧洲体系的‘桥梁’,但是这不是说配额可以直接跨市场交易,也不是说CEA可以兑换EUA或UKA,而是碳价格的制度传导和成本传导加强了。”
两个多月后,随着欧盟将中国全国碳市场列入CBAM抵扣规则的附件二,这一判断得到了印证。
CBAM遵循“不重复计价”的原则:如果出口商品在生产国已经为嵌入排放付过碳价,欧盟就不应再对同一排放全额收费。这份细则针对的,正是第三国已付碳价如何认定、如何折算、如何证明的问题。
具体来说,细则明确了四项内容:
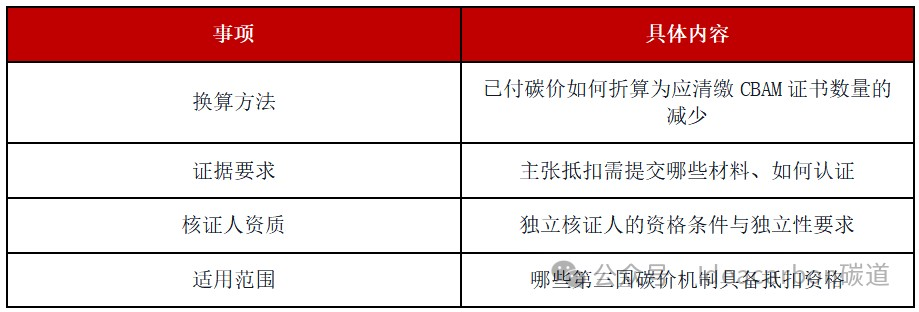
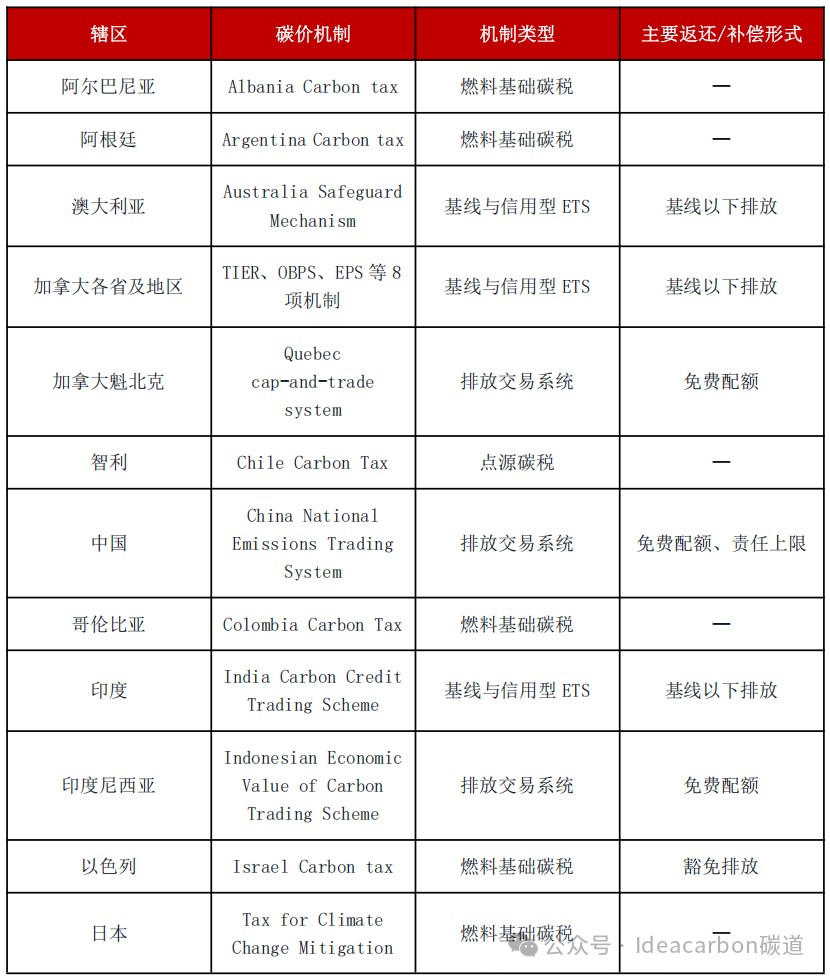
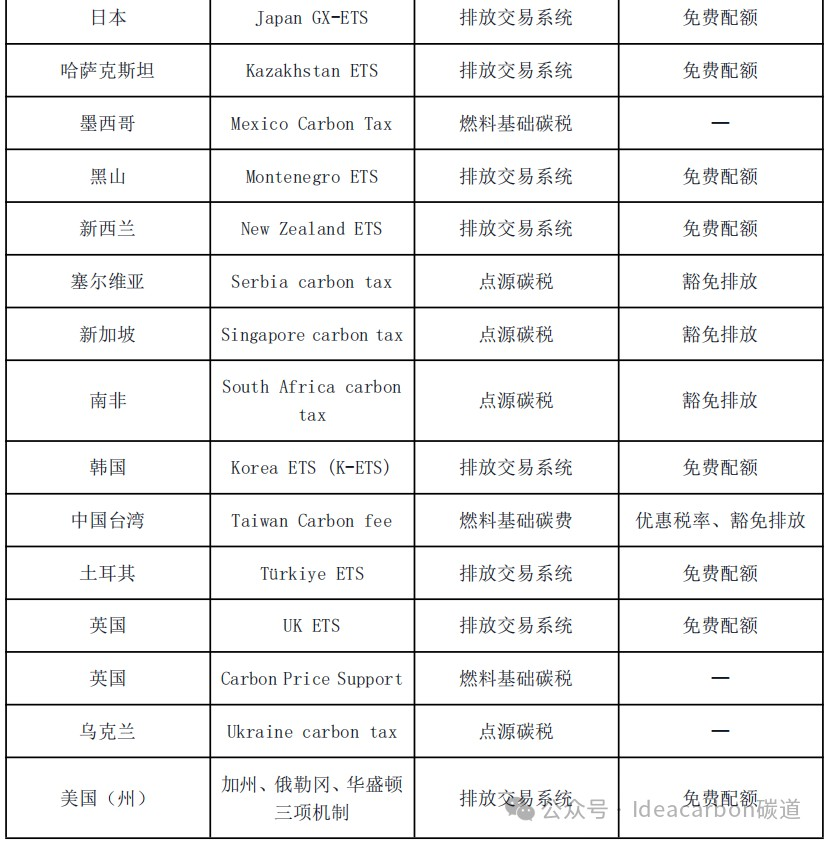
细则规定:凡列入附件二(Annex II)的碳价机制,即被视为符合CBAM法规定义、具备抵扣资格。
在这一清单里,“中国——中国全国碳排放权交易系统”位列其中,机制类型被界定为排放交易系统(Emissions trading system),主要返还/补偿形式标注为免费配额(Free allowances)与责任上限(Liability cap)。
也就是说从规则层面,中国出口企业可以就国内已实际支付的碳成本主张抵扣,而不必完全由自身承担。

*图:Commission Implementing Regulation (EU) 2026/2498 附件二节选(《欧盟官方公报》OJ L,16.11.2026,第50页),中国全国碳排放权交易系统在列。*
附件二认可清单(按辖区整理,共27项机制):
三、抵扣的边界:四个需要注意的前提
细则严格遵循effectively paid(有效支付)原则:只有企业实际支出资金支付的碳价,才构成可抵扣的已付碳价。中国全国碳市场实行配额免费分配与有偿分配并存。由此:
企业通过有偿购买等方式取得配额、实际发生资金支出的部分→ 构成有效支付,可计入抵扣;
通过免费分配取得的配额部分→ 无实际支出,不计入已付碳价,不可抵扣。
附件为中国标注的另一项补偿形式是Liability cap(责任上限)。这意味着企业的碳价支付义务并非覆盖全部嵌入排放、按全额碳价计征。计算可抵扣金额时,这部分也须相应扣除。换句话说责任上限=碳价义务有封顶,中国被标注这一项,是因为企业真正掏钱的只是“实际排放超出免费配额/基准的那部分缺口”,缺口之外没有实际支付,不能进欧盟的抵扣基数。
因此,中国碳市场中实际有偿支付的碳成本占嵌入排放的比例相对有限,相应的可抵扣空间也需理性看待。
若第三国碳价机制允许用碳信用来履行合规义务:
只有依据《巴黎协定》第6.2条或第6.4条授权签发、作为国际转让减缓成果(ITMO)的国际碳信用,其支付价格才可计入;使用量不得超过该碳价机制下报告排放的10%,以确保大部分减排努力在国内完成。
合格机制须具约束力,对相关行业全部经营者施加合规义务,并对同一生产商的全部货物适用相同定价义务,不论内销还是出口。因此,仅对出口商品嵌入排放征收的碳价,不具备抵扣资格。
直白点来说就是同一家企业、同一种产品,内销和出口按同一套碳价规则收钱,欧盟才认;你要是专门只对外销的那部分排放收碳价,等于摆明了这是冲着出口企业单独征的“出口税”,欧盟不认它能抵CBAM。
一个算例:一家出口企业能抵多少
规则看到这里,可以用一个简化的例子估算一下:
一家国内钢铁企业向欧盟出口1万吨热轧钢板,经核证的实际嵌入排放为每吨钢2吨二氧化碳,合计2万吨。按2026年CBAM证书价格的量级——每吨约80欧元估算——这批货对应的CBAM义务约为160万欧元。
抵扣额取决于企业为这批排放实际支付了多少碳价,而不是中国碳价的整体水平。若国内配额九成免费、企业只购买一成缺口,即2000吨,按国内碳价每吨92元(汇率按7.8折算,约合11.8欧元)计算,实际支出约18.4万元人民币,折合约2.36万欧元。这部分金额按实施细则的换算方法,约对应295张CBAM证书,可抵扣约2.36万欧元——抵扣率约1.5%,净缴约157.6万欧元。
抵扣率不高,原因在于支付基数:免费获得的配额不产生实际支出,也就无从抵扣。抵扣率主要由两个因素决定——有偿配额的比例,以及国内碳价相对欧盟参考价的水平。几种情景的对比如下:
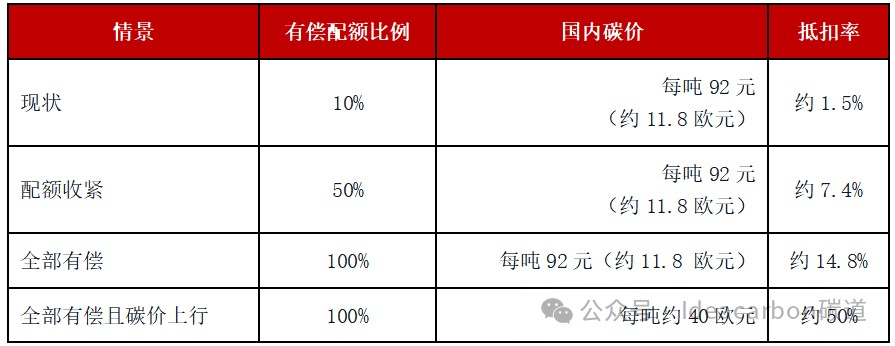
需要说明的是,以上为示意测算,采用了假设的排放强度、配额分配比例和参考价,未计入产品基准值、CBAM过渡系数、间接排放等调整项。实际抵扣额以经核证的排放报告和欧委会公布的年度参考价为准。
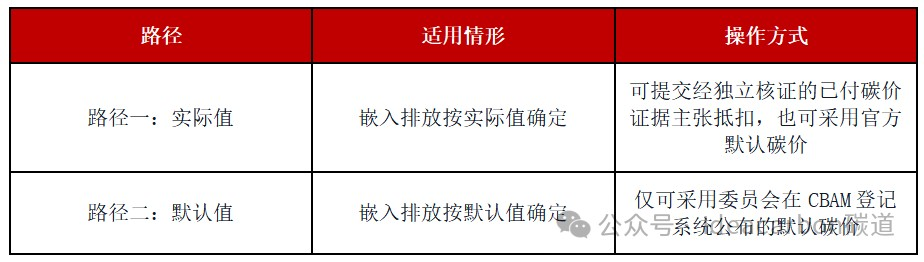
作为2025年CBAM简化改革的一部分,默认碳价选项能显著降低第三国运营商和申报人的行政负担与合规成本。据欧委会公告,其将公布默认碳价的计算方法和具体数值,面向所有设有国家碳价机制的国家,供2027年9月30日前到期的首批CBAM申报使用。对外购前体材料、供应商未提供核证报告的,申报人也需采用相关默认碳价。
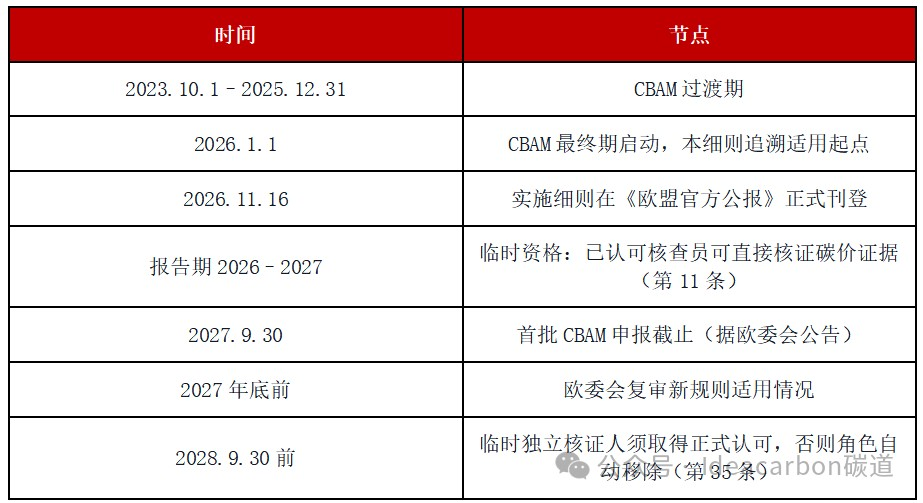
中国碳市场被纳入CBAM认可清单,是国内碳定价体系国际互认迈出的重要一步。从英国CBAM到欧盟CBAM,半年之内中国碳价先后被两大边境机制纳入认可轨道,这与文章开头提到的那条判断形成了呼应——制度传导与成本传导的作用正在显现。
同时也要看到,从“被认可”到实际抵扣,仍有有效支付、责任上限、碳信用限额、内外销同等待遇等前提需要满足,短期内信号意义仍大于金额意义,宜保持理性预期。
对企业而言,尽早把碳成本账目、排放数据和核证证据准备扎实,既是应对CBAM的一项基础工作,也有助于适应未来更为严格的碳约束。
参考来源:
欧盟委员会税务与海关总司2026年11月16日公告;
Commission Implementing Regulation (EU) 2026/2498(《欧盟官方公报》OJ L,16.11.2026);Regulation (EU) 2023/956;
碳道《英国CBAM向中国碳市场开闸:碳价差近6倍,账算清、别高估》(2026年9月1日)。
说明:本文为政策解读,具体适用以法规原文及欧盟委员会官方指南为准。
分析师:郭丰
原创所属:碳道
未经同意禁止转载
 相关文章